一笔 800 万的肉牛活体抵押贷款批下来,银行风控真正要盯的,不是牛会不会跑,而是半年后、甚至三个月后,栏里这批牛还值不值 800 万。牛在长肉、行情在变、也难免有死淘,抵押物价值从来不是放款那天定死就完事。
动态重估,说的就是这件事——抵押物价值按周期或触发事件反复重算,授信跟着调。它早就不是概念,而是活体抵押能不能做下去的底线。
11 月 11 日,中国人民银行山东省分行副行长李云山在《中国金融》刊文指出,把这套逻辑写成了可操作的细则。
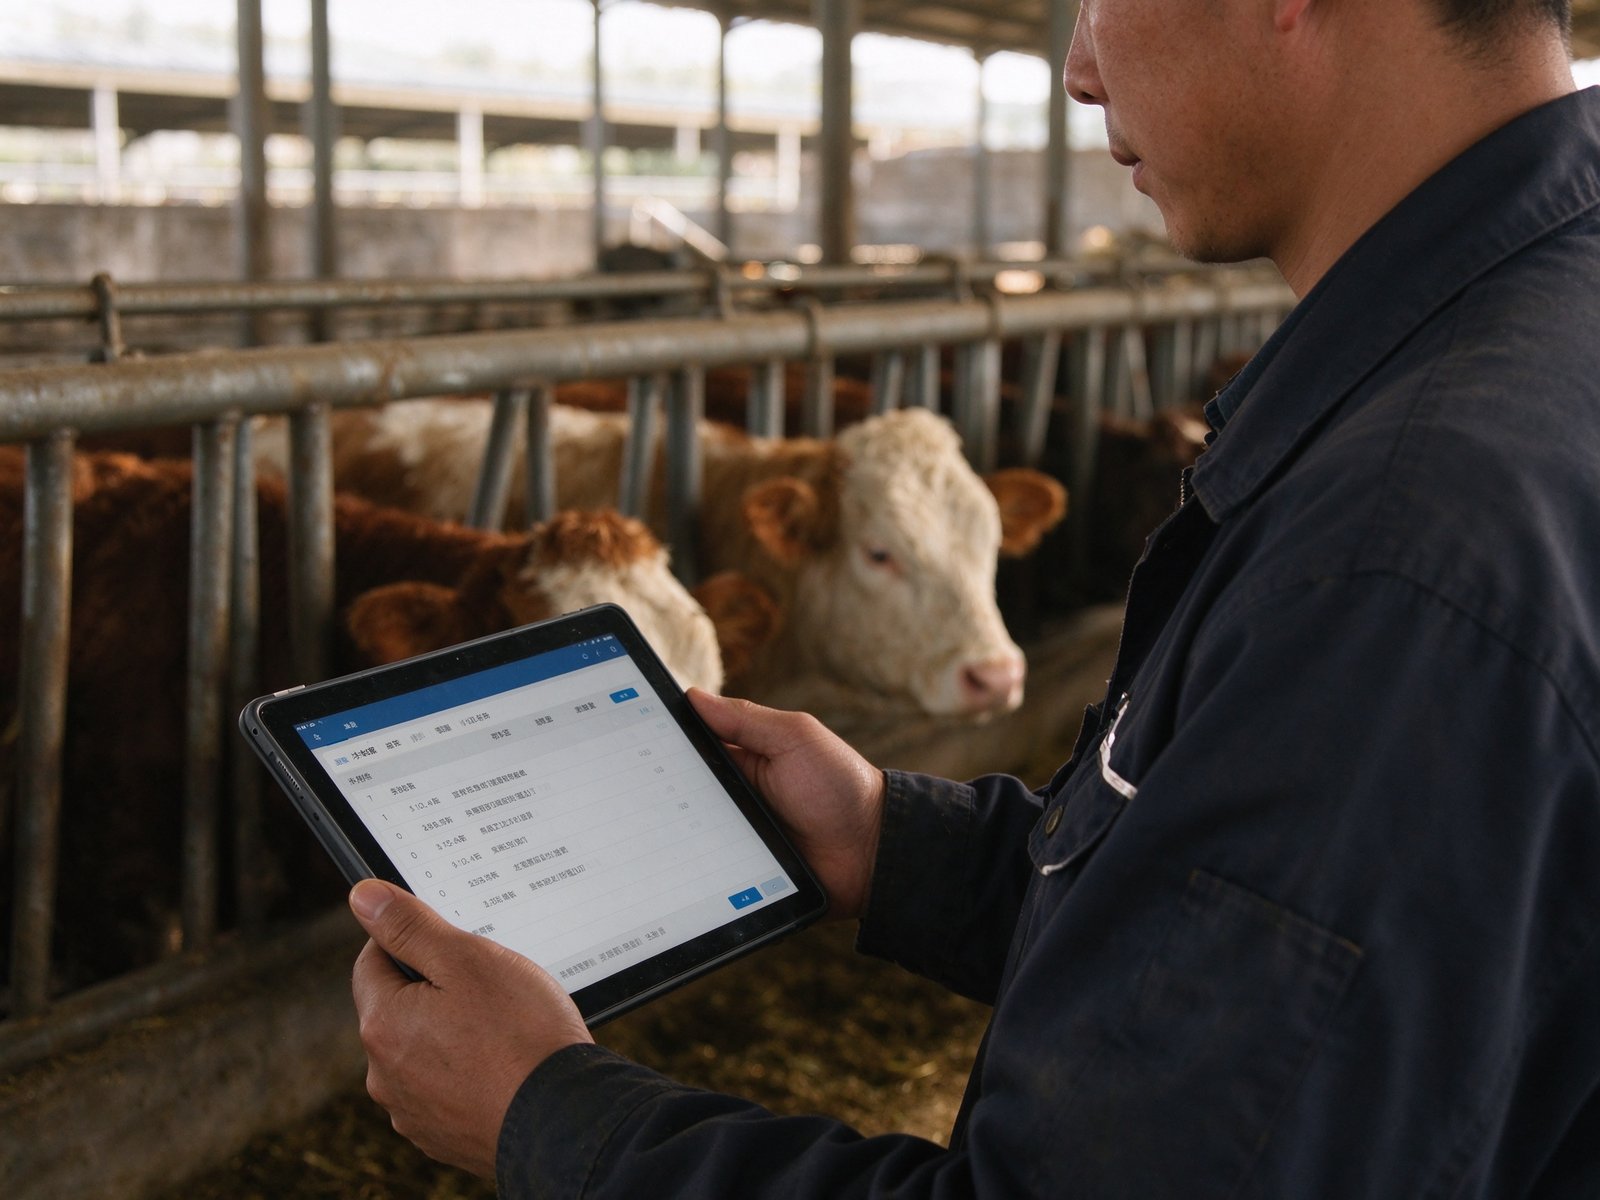
活体肉牛怎么估?明确用成本法、收益法、市场比较法,结合月龄、体重和健康状况综合判定。更重要的是"动态"二字怎么落地:估值每年更新一次;一旦出现出栏、死亡,或价格波动超过 10%,必须在 7 个工作日内重估,并同步调整授信额度。文章还提出"双登记"防止重复抵押,并要求用电子耳标、智能项圈把每头牛做到"可视、可控、可管"。
一句话,监管层已经把"牛押给银行之后,价值怎么管"这件事,从原则说到了操作。
细则写得很清楚,但真正落地卡在一个地方——重估需要的那几个数,靠人跑断腿也拿不准。
通俗地说,一笔活体抵押能贷多少,可以拆成一个简化的测算模型(与李云山文中成本法、收益法、市场比较法三法并列,为本文归纳、非政策原文):抵押物价值 = 在栏头数 × 平均体重 × 当期出栏价 × 抵押率。出栏价来自外部行情,剩下三个变量——牛还在不在栏、现在有多重、是不是这头牛本身——必须靠现场数据持续采集。
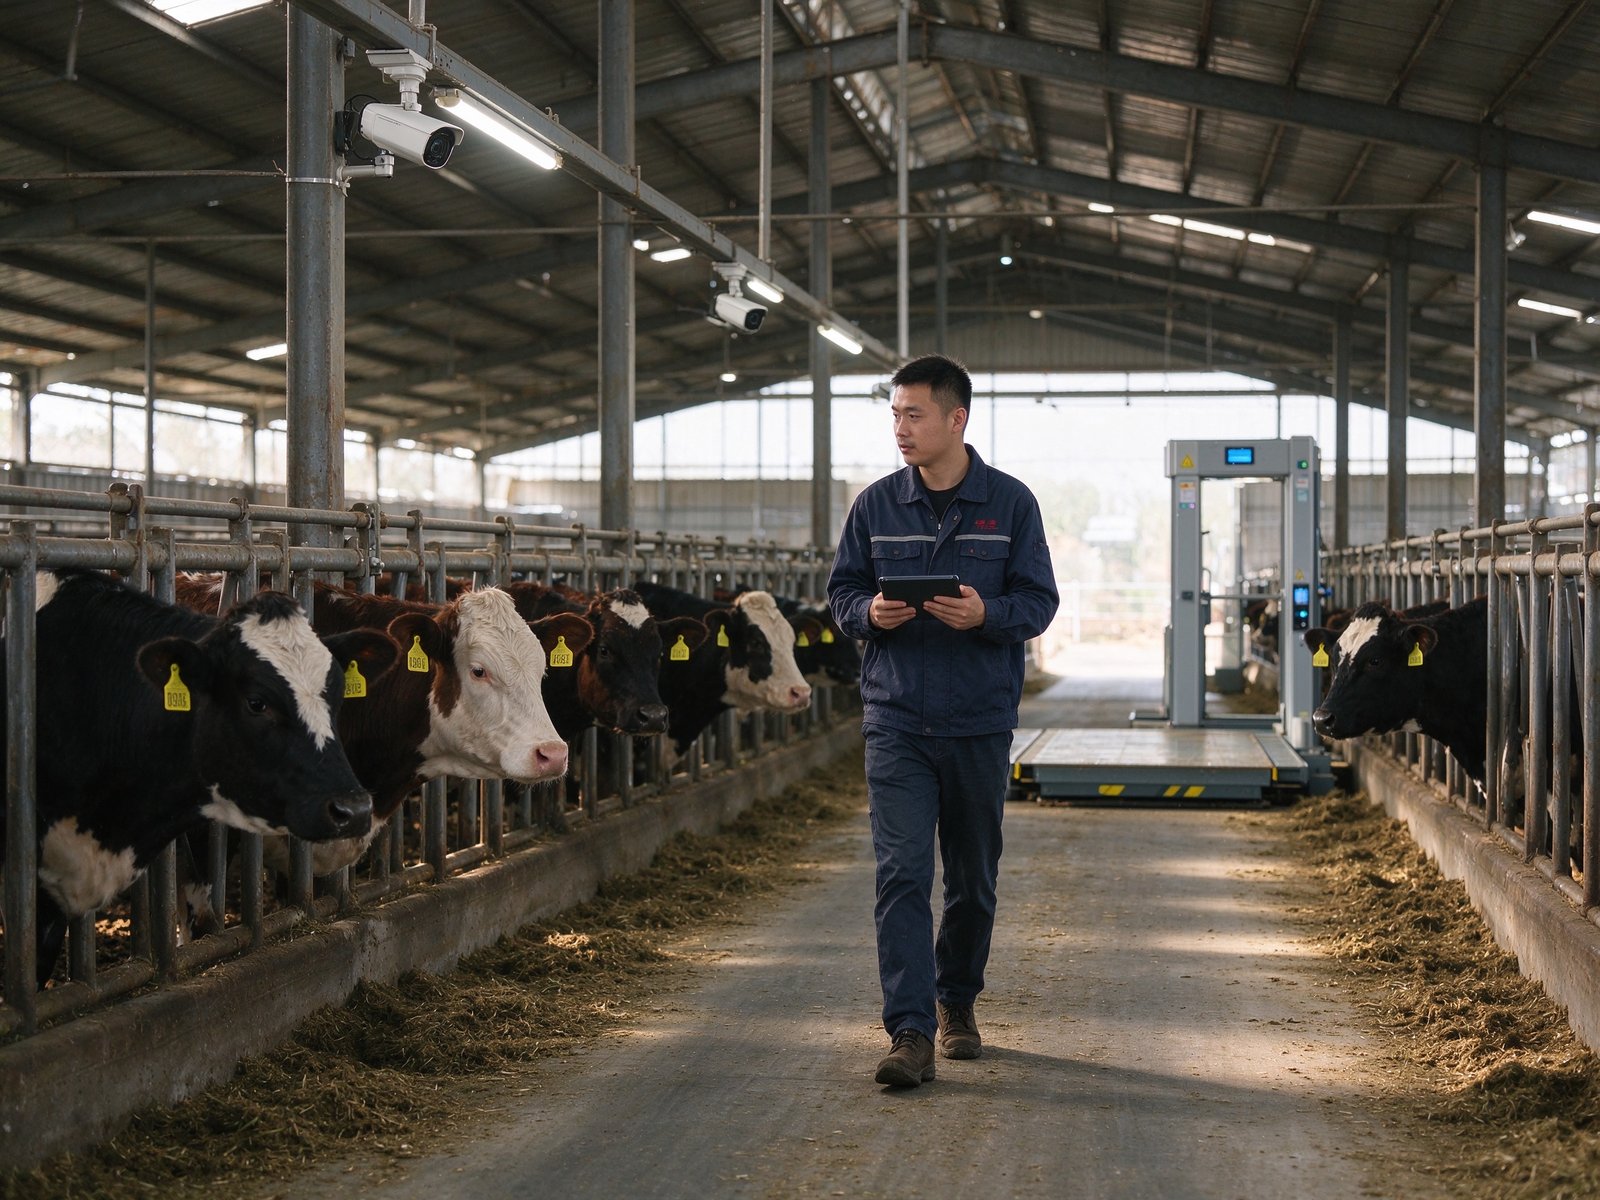
这正是电子耳标和智能监测要解决的问题。把上面三个现场变量拆开看,每一项都有对应的能力支撑:
在栏头数:电子耳标在栏自动盘点,存栏数字实时更新,牛只出入栏自动记录,账实一致;
平均体重:AI 视觉估重,不驱赶、不上秤,定期给出重量区间,卖牛、理赔、抵押都有据可依;
个体真实性:一牛一档、个体识别,谱系与防疫用药全程可追溯,从源头防重复抵押、防冒领;
此外,行为识别结合出入栏监控,还能盯住死亡、私卖、掉队等异常离场,把风险敞口挡在重估之前。
没有这套持续在线的数据底座,"波动超 10% 七日内重估"就只能停留在文件里。在云辉牧联的牲畜资产监管系统里,电子耳标与智能监测覆盖盘点、估重、个体识别到行为预警,恰恰是李云山文中"可视、可控、可管"六个字的技术实现。
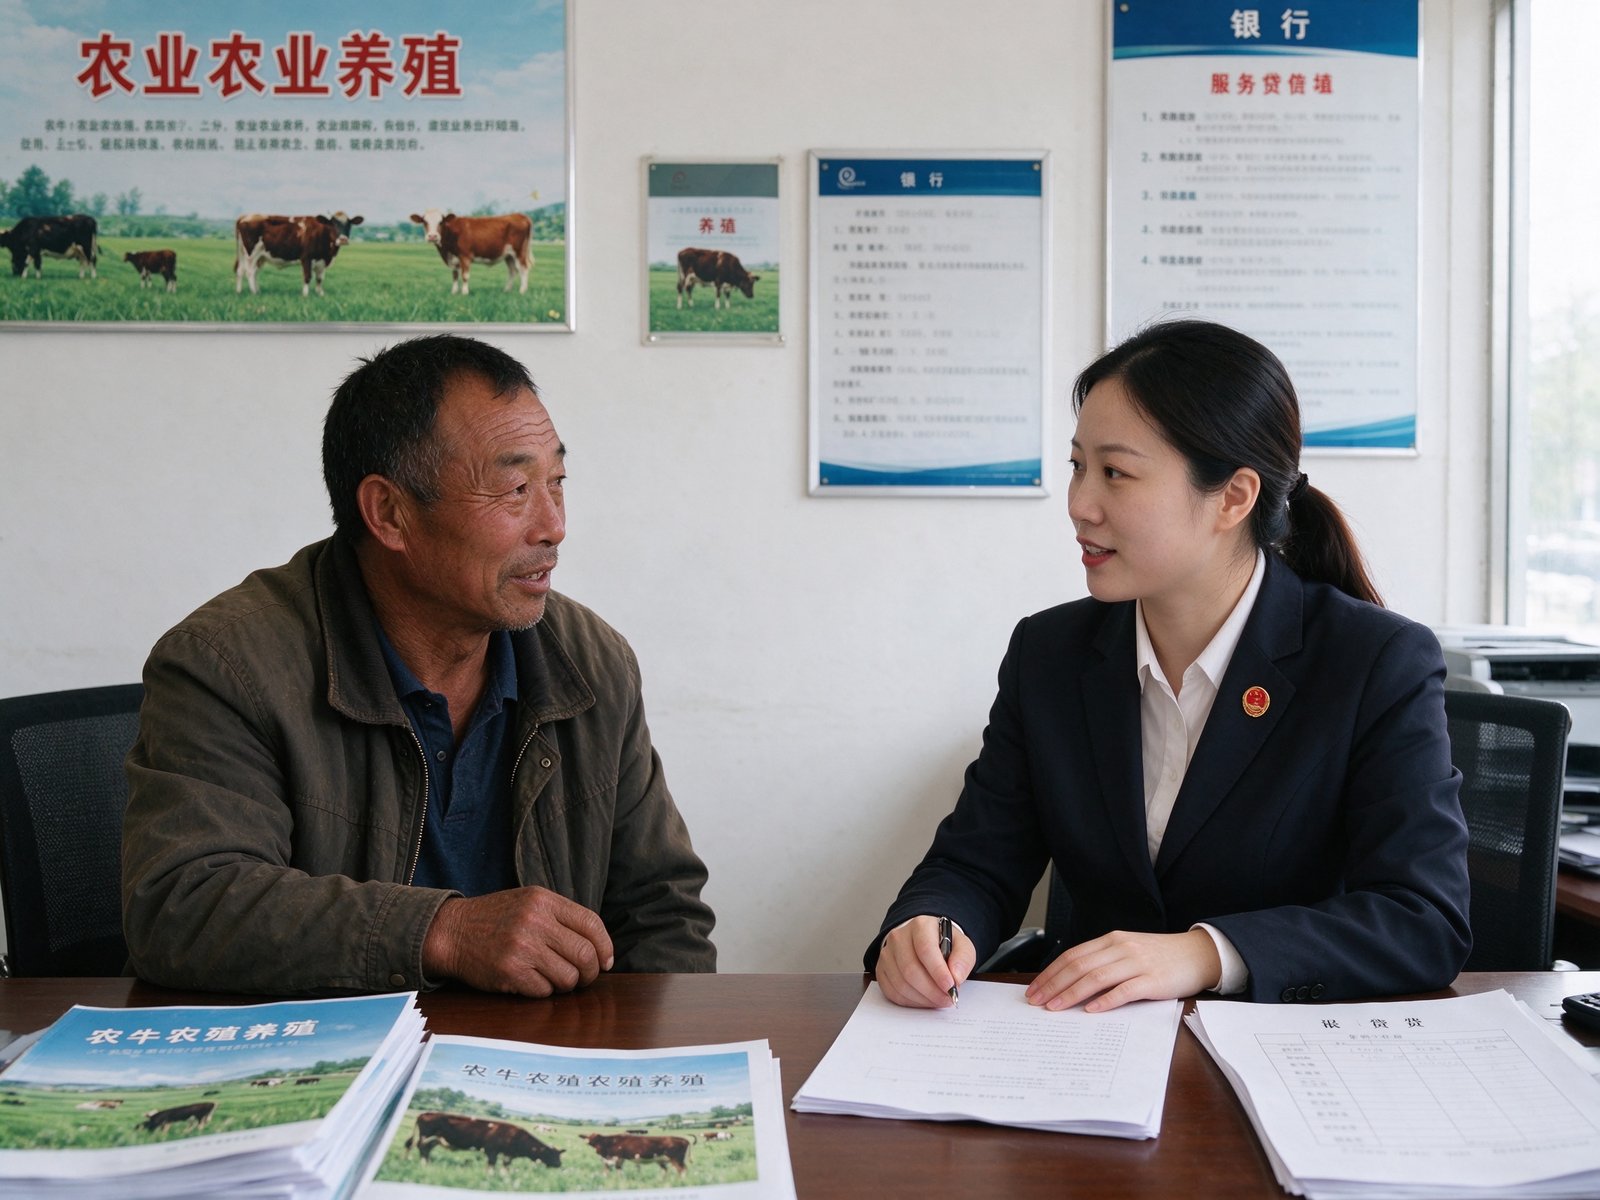
这套机制不是纸上谈兵。此前山东烟台已落地首笔"肉牛活体抵押 + 肉牛碳惠保"组合贷款;内蒙古通辽的"农畜贷"活体抵押余额已达数亿元规模。市场先动了,细则随后把规矩立起来——方向和操作终于对上了。
动态重估的意义,是把"用牛做抵押"从一句授信话术,变成一笔笔可审计、可追踪、可调整的闭环。而闭环的起点,永远是栏里那头牛的真实数据——这也是云辉牧联把 AI 活体智能监管平台扎进牛栏的理由。
政策依据:李云山《农业设施和畜禽活体抵押融资的山东探索》,《中国金融》2026 年第 21 期。
关于云辉牧联
云辉牧联是国家高新技术企业、农业农村部牲畜耳标管理软件承建单位,长期深耕农牧物联网与 AI 识别,以牲畜资产监管系统、智慧畜牧业综合服务管理系统与 AI 活体智能监管平台,为畜牧养殖与畜牧金融提供全链路数字化支撑。
请填写您的需求,我们将尽快联系您